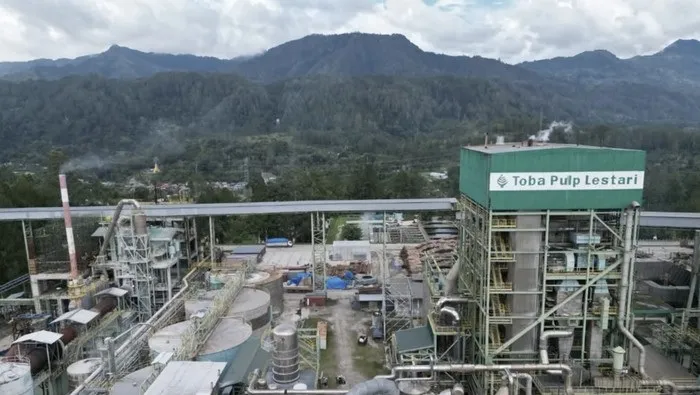
Kejagung menjerat petinggi PT Toba Pulp Lestari dalam perkara dugaan manipulasi transaksi pulp dan pemeriksaan pajak periode 2008–2025. Perusahaan dan dua pegawai pajak juga terseret dalam pengusutan.
Jakarta, Saatini.com — Kejaksaan Agung menetapkan Direktur sekaligus Corporate Secretary PT Toba Pulp Lestari (TPL) Tbk berinisial AL sebagai tersangka dalam perkara dugaan korupsi yang ditaksir merugikan keuangan negara sekitar Rp2 triliun. Penyidik menduga perkara ini berkaitan dengan manipulasi harga penjualan bubur kertas atau pulp kepada perusahaan afiliasi dan pembeli dalam negeri selama periode 2008–2025.
Kepala Pusat Penerangan Hukum Kejaksaan Agung Anang Supriatna mengatakan penyidik Jaksa Agung Muda Bidang Tindak Pidana Khusus (Jampidsus) menetapkan AL sebagai tersangka pada Kamis (15/10/2026). Penyidik kemudian menangkap AL di Medan, Sumatera Utara, setelah ia sebelumnya tidak memenuhi panggilan pemeriksaan.
“Menetapkan satu orang tersangka pada Kamis (15/10) terhadap AL selaku Direktur merangkap Corporate Secretary PT TPL,” kata Anang dalam keterangannya di Jakarta, Jumat.
Dugaan Manipulasi Harga Transaksi Pulp
Dalam perkara ini, penyidik menduga AL terlibat dalam manipulasi transaksi penjualan produk pulp kepada perusahaan afiliasi di luar negeri serta pembeli di dalam negeri. PT TPL diketahui menjual produknya kepada perusahaan afiliasi DP MMI, Ltd., dan melakukan penjualan domestik kepada pabrik APR.
Salah satu dugaan yang menjadi fokus penyidikan adalah praktik under-invoicing, yakni pencantuman nilai transaksi lebih rendah daripada nilai yang sebenarnya. Penyidik menduga praktik tersebut dilakukan dengan memanipulasi klasifikasi produk berdasarkan kode Harmonized System (HS).
Anang menjelaskan, produk yang menurut kegunaan dan harga pasarnya seharusnya masuk kategori dissolving pulp diduga diubah klasifikasinya menjadi paper grade pulp atau bleached hardwood kraft pulp (BHKP). Perubahan tersebut diduga membuat harga yang tercantum dalam dokumen transaksi tidak menggambarkan karakteristik dan nilai pasar produk sebenarnya.
“Kegunaan dan harga nilai pasar produk tersebut seharusnya merupakan produk dissolving pulp, namun diubah menjadi produk paper grade pulp/bleached hardwood kraft pulp (BHKP),” ujar Anang.
Perbedaan klasifikasi produk menjadi bagian penting dalam pengusutan karena penyidik menduga perubahan tersebut memengaruhi pelaporan nilai transaksi. Penyidik kini mengaitkan dugaan manipulasi harga itu dengan dokumen penentuan harga transfer dan laporan pajak perusahaan.
Dokumen Transfer Pricing dan SPT Pajak Ikut Disorot
Selain menelusuri transaksi penjualan, penyidik mendalami kewajiban PT TPL dalam menyampaikan dokumen penentuan harga transfer atau transfer pricing documentation serta surat pemberitahuan tahunan (SPT) pajak badan kepada otoritas perpajakan. Penyidik menduga AL menyampaikan laporan transaksi yang tidak sesuai dengan keadaan sebenarnya.
Dokumen harga transfer menjadi salah satu bagian yang diperiksa dalam perkara ini karena berkaitan dengan kewajaran nilai transaksi perusahaan. Menurut penyidik, pemeriksaan tersebut seharusnya mencakup perbandingan harga dan pengujian apakah nilai transaksi sesuai dengan kondisi sebenarnya.
Namun, Kejagung menduga proses pengawasan dan pemeriksaan pajak tidak berjalan sebagaimana mestinya. Penyidik mengungkap dugaan pemberian uang kepada pemeriksa pajak agar pengawasan transaksi perusahaan tidak dilakukan sesuai prosedur.
Dugaan Suap Pemeriksa Pajak Terungkap
Anang menyebut AL diduga memberikan sejumlah uang kepada pemeriksa pajak atau fiskus. Tujuannya, menurut dugaan penyidik, agar pemeriksa tidak menjalankan pengawasan secara semestinya dan tidak menggunakan program audit yang telah disusun ketika menelaah kertas kerja pemeriksaan atau pengawasan (KKP) serta laporan hasil pemeriksaan (LHP).
“Tersangka AL secara melawan hukum memberikan sejumlah uang kepada pemeriksa pajak (fiscus) agar tidak dilakukan pengawasan dan dalam menelaah kertas kerja pemeriksaan/pengawasan (KKP) dan laporan hasil pemeriksaan (LHP) tidak mendasarkan pada audit program yang telah disusun,” jelas Anang.
Akibat dugaan tersebut, pemeriksa pajak tidak melakukan perbandingan harga maupun pengecekan kewajaran nilai transaksi yang tercantum dalam dokumen harga transfer dan laporan pajak PT TPL. Penyidik menduga kondisi itu berkontribusi terhadap kerugian keuangan negara dalam perkara tersebut.
“Perbuatan tersangka AL bersama-sama dengan pemeriksa pajak tersebut mengakibatkan kerugian keuangan negara sebesar kurang lebih Rp2 triliun,” kata Anang.
AL Ditahan hingga 4 November 2026
Setelah menetapkan AL sebagai tersangka, penyidik menahannya selama 20 hari, mulai 16 Oktober hingga 4 November 2026. AL menjalani penahanan di Rumah Tahanan Negara Salemba Cabang Kejaksaan Agung.
Kejagung menjerat AL dengan Pasal 603 juncto Pasal 20 huruf a atau c Undang-Undang Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana. Penyidik juga menerapkan juncto Pasal 18 Undang-Undang Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi, sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Penerapan pasal tersebut menjadi dasar hukum yang digunakan penyidik dalam menangani dugaan korupsi ini. Proses penyidikan masih berkaitan dengan penelusuran transaksi, dokumen perpajakan, serta dugaan keterlibatan pihak lain.
PT Toba Pulp Lestari dan Dua Pegawai Pajak Juga Terseret
Kasus ini tidak hanya menyasar AL sebagai tersangka perseorangan. Sebelumnya, Kejagung telah menetapkan PT Toba Pulp Lestari sebagai tersangka korporasi dalam perkara yang sama.
Penyidik juga telah menetapkan dua pegawai pajak sebagai tersangka perseorangan. Penetapan tersebut menunjukkan bahwa pengusutan mencakup dugaan transaksi perusahaan dan proses pemeriksaan pajak yang berkaitan dengan perkara tersebut.
Dengan penetapan tersangka terhadap AL, penyidikan kini mencakup jajaran perusahaan, korporasi, dan pegawai pajak yang diduga terkait. Kejagung mendalami dugaan manipulasi transaksi, pelaporan pajak yang tidak sesuai, serta pemberian uang kepada pemeriksa pajak yang menurut penyidik menyebabkan kerugian negara sekitar Rp2 triliun. (*)
Tinggalkan Komentar